
تکنیک ورود پلکانی در ترید
مقدمه
بسیاری از معاملهگران بازار فارکس تصور میکنند اگر بتوانند جهت حرکت قیمت را بهدرستی پیشبینی کنند، بخش عمده مسیر موفقیت را طی کردهاند. این تصور تا حدی درست است؛ اما واقعیت این است که تشخیص جهت بازار بهتنهایی برای کسب سود پایدار کافی نیست. نحوه ورود به معامله، تعیین حد ضرر، انتخاب حجم مناسب، مشخص کردن حد سود و تصمیمگیری درباره زمان خروج، همگی در نتیجه نهایی معامله تأثیر دارند.
ممکن است یک معاملهگر ناحیه عرضه را بهدرستی شناسایی کند، قیمت را در نقطه مناسبی برای فروش زیر نظر بگیرد و در نهایت نیز بازار مطابق تحلیل او حرکت کند. بااینحال، اگر حد سود خود را خیلی زود انتخاب کرده باشد یا نتواند معامله را بهدرستی مدیریت کند، ممکن است بخش زیادی از ظرفیت سودآوری آن موقعیت را از دست بدهد.
از طرف دیگر، تلاش برای گرفتن بیشترین سود ممکن از تمام معاملات نیز اشتباه است. بازار همیشه مطابق انتظار حرکت نمیکند و نگه داشتن بیشازحد معاملات میتواند سودهای ثبتشده را از بین ببرد. بنابراین، هدف از مدیریت حرفهای پوزیشن، پیشبینی قطعی حرکتهای بزرگ نیست؛ بلکه طراحی یک برنامه مشخص برای استفاده بهتر از موقعیتهای مناسب و کنترل زیان در موقعیتهای ناموفق است.
یکی از روشهایی که میتوان برای این هدف بررسی کرد، تقسیم ریسک یک معامله به چند سفارش لیمیت و مدیریت جداگانه آنها است. در ادامه، این روش را از پایه توضیح میدهیم.
مدیریت پوزیشن چیست و چه تفاوتی با مدیریت سرمایه دارد؟
مدیریت سرمایه و مدیریت پوزیشن دو مفهوم مرتبط هستند؛ اما دقیقاً یکسان نیستند. مدیریت سرمایه بیشتر بر مقدار پولی تمرکز دارد که معاملهگر در معرض ریسک قرار میدهد، درحالیکه مدیریت پوزیشن به نحوه اداره معامله پس از طراحی و ورود به آن مربوط میشود.
برای مثال، فرض کنید موجودی حساب یک معاملهگر ۱۰ هزار دلار است و او تصمیم میگیرد در یک معامله حداکثر ۱ درصد سرمایه خود را به خطر بیندازد. در این حالت، بودجه ریسک معامله برابر با ۱۰۰ دلار خواهد بود. تعیین این مقدار بخشی از مدیریت سرمایه است.
حالا معاملهگر باید تصمیم بگیرد که آیا تمام این ریسک را با یک سفارش وارد بازار کند یا آن را بین چند سفارش تقسیم کند. همچنین باید مشخص کند که در صورت حرکت قیمت به سمت هدف، کدام سفارش زودتر بسته شود، کدام سفارش برای ادامه حرکت باقی بماند و در چه شرایطی بخشی از سود ذخیره شود. این تصمیمها به مدیریت پوزیشن مربوط میشوند.
ترکیب این دو مفهوم میتواند به معاملهگر کمک کند تا از یک طرف میزان زیان احتمالی را کنترل کند و از طرف دیگر، برای استفاده از حرکتهای بزرگتر بازار برنامه داشته باشد.
البته هیچ روشی نمیتواند بقای معاملهگر را در بازار تضمین کند. مدیریت سرمایه فقط میتواند احتمال آسیب جدی به حساب را کاهش دهد و تصمیمگیری را منظمتر کند.
آشنایی با روش ورود پلهای با سفارشهای لیمیت
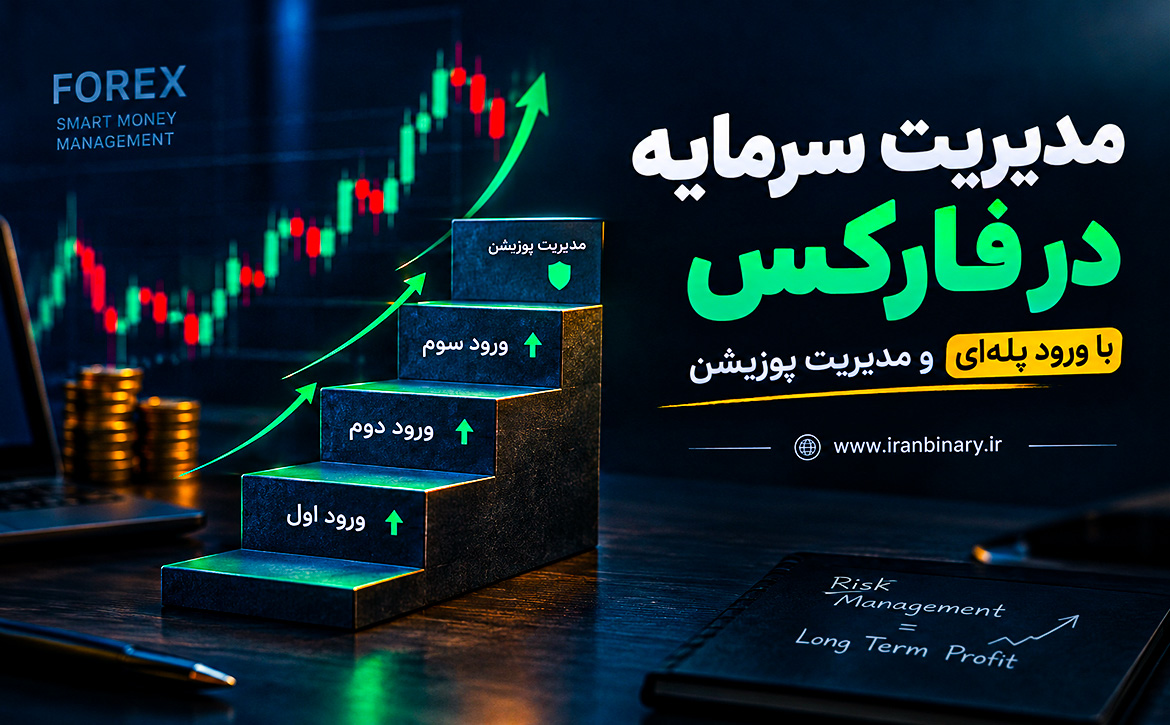
در روش ورود پلهای، معاملهگر بهجای ثبت یک سفارش در یک نقطه مشخص، چند سفارش را در قیمتهای مختلف یک ناحیه معاملاتی قرار میدهد. هدف این است که اگر قیمت عمیقتر وارد ناحیه موردنظر شد، امکان استفاده از قیمتهای مناسبتر نیز وجود داشته باشد.
فرض کنید معاملهگر در نمودار یک جفتارز، ناحیه عرضهای شناسایی کرده است که انتظار دارد قیمت پس از ورود به آن، کاهش پیدا کند. در چنین شرایطی، معاملهگر میتواند بهجای قرار دادن یک سفارش فروش در یک قیمت مشخص، چهار سفارش فروش در بخشهای مختلف ناحیه قرار دهد.
برای مثال، سفارش اول در بخش ابتدایی ناحیه، سفارش دوم کمی بالاتر، سفارش سوم در قسمت عمیقتر و سفارش چهارم در انتهای ناحیه قرار میگیرد. حد ضرر تمام سفارشها میتواند در سطحی مشخص بالاتر از ناحیه عرضه قرار داشته باشد و هدف قیمتی نیز برای آنها یکسان انتخاب شود.
در این ساختار، هر سفارش باید حجم متناسب با فاصله ورود تا حد ضرر خودش داشته باشد. اگر فاصله یک سفارش تا حد ضرر کمتر باشد، برای ثابت نگه داشتن مقدار ریسک میتوان حجم بیشتری در نظر گرفت. البته این موضوع به ارزش هر پیپ، مشخصات نماد معاملاتی، هزینهها و شرایط حساب نیز بستگی دارد.
نکته مهم این است که تقسیم سفارشها بهخودیخود باعث کاهش ریسک کل نمیشود. کاهش ریسک زمانی اتفاق میافتد که مجموع زیان احتمالی تمام سفارشها از سقف ریسک تعیینشده بیشتر نشود.
مثال عددی؛ تقسیم ریسک ۱۰۰ دلاری بین چهار سفارش
برای درک بهتر این روش، فرض کنید معاملهگری یک موقعیت فروش را در ناحیه عرضه شناسایی کرده است. او قصد دارد حداکثر ۱۰۰ دلار در این ایده معاملاتی ریسک کند و هدف اولیه او کسب سودی معادل دو برابر ریسک، یعنی ۲۰۰ دلار، است.
در روش معمول، معاملهگر میتواند تمام بودجه ریسک ۱۰۰ دلاری را به یک سفارش اختصاص دهد. اگر حد ضرر فعال شود، حدود ۱۰۰ دلار زیان خواهد کرد و اگر حد سود با نسبت ریسک به بازده ۱ به ۲ فعال شود، حدود ۲۰۰ دلار سود خواهد داشت؛ البته پیش از در نظر گرفتن کمیسیون، اسلیپیج و سایر هزینهها.
اما در روش ورود پلهای، همین بودجه ریسک ۱۰۰ دلاری به چهار قسمت ۲۵ دلاری تقسیم میشود.
سفارش اول؛ ورود در ابتدای ناحیه
در سفارش اول، معاملهگر یک موقعیت فروش در بخش ابتدایی ناحیه عرضه قرار میدهد. حد ضرر این سفارش در همان سطحی قرار دارد که از قبل برای سناریوی معاملاتی مشخص شده است.
فرض کنید اگر این سفارش به حد ضرر برسد، زیان آن ۲۵ دلار باشد. در صورت رسیدن قیمت به هدفی که دو برابر فاصله ریسک محاسبه شده است، سود این سفارش حدود ۵۰ دلار خواهد بود.
بنابراین، مشخصات سفارش اول به شکل زیر است:
ریسک احتمالی: ۲۵ دلار
سود در هدف با نسبت ریسک به بازده ۱ به ۲: حدود ۵۰ دلار
نسبت ریسک به بازده: ۱ به ۲
در این مرحله، معاملهگر هنوز از کل بودجه ریسک خود استفاده نکرده است و سه سفارش دیگر نیز میتوانند در بخشهای عمیقتر ناحیه قرار بگیرند.
سفارش دوم؛ ورود در عمق بیشتر ناحیه
اگر قیمت به بخش بالاتری از ناحیه عرضه برسد، سفارش دوم فعال میشود. در این مثال، فاصله ورود دوم تا حد ضرر کمتر از فاصله سفارش اول تا حد ضرر است.
به همین دلیل، معاملهگر میتواند با حجمی بزرگتر وارد شود؛ بهگونهای که در صورت فعال شدن حد ضرر، زیان این سفارش همچنان حدود ۲۵ دلار باقی بماند.
ازآنجاکه هدف قیمتی همان هدف قبلی است و نقطه ورود به حد ضرر نزدیکتر شده، فاصله ورود تا هدف نسبت به فاصله ورود تا حد ضرر افزایش پیدا میکند. بنابراین نسبت سود به زیان این سفارش میتواند بیشتر از سفارش اول باشد.
برای مثال فرض کنید سود احتمالی سفارش دوم در هدف موردنظر حدود ۱۲۵ دلار باشد. در این حالت، نسبت سود به زیان آن برابر با ۱ به ۵ خواهد بود.
این عدد صرفاً یک مثال آموزشی است و در بازار واقعی، نسبت دقیق به فاصلههای قیمتی، ارزش هر پیپ و حجم سفارش وابسته است.
سفارش سوم؛ استفاده از ورود مناسبتر
سفارش سوم در بخش عمیقتری از ناحیه قرار میگیرد. در این نقطه، فاصله ورود تا حد ضرر کمتر شده و معاملهگر برای ثابت نگه داشتن ریسک ۲۵ دلاری، میتواند حجم بیشتری نسبت به دو سفارش قبلی در نظر بگیرد.
اگر قیمت پس از فعال شدن این سفارش به سمت هدف حرکت کند، سود احتمالی آن ممکن است به ۲۵۰ دلار برسد. این مقدار معادل نسبت سود به زیان ۱ به ۱۰ است.
در این شرایط، معاملهگر با همان بودجه ریسک ۲۵ دلاری برای این سفارش، ظرفیت کسب سود بیشتری دارد. دلیل این موضوع افزایش حجم متناسب با کاهش فاصله تا حد ضرر است، نه اینکه صرفاً تعداد سفارشها بیشتر شده باشد.
البته این حجم بیشتر به معنای افزایش حساسیت معامله به تغییرات قیمت نیز هست. کوچک بودن فاصله حد ضرر میتواند باعث شود نوسانهای عادی بازار بهراحتی معامله را از موقعیت خارج کنند؛ بنابراین انتخاب چنین ورودیهایی به کیفیت تحلیل و ساختار واقعی بازار وابسته است.
سفارش چهارم؛ ورود در انتهای ناحیه
سفارش چهارم در عمیقترین بخش ناحیه عرضه قرار میگیرد. در این مثال، فرض میکنیم فاصله ورود تا حد ضرر بهاندازهای است که با ریسک ۲۵ دلاری، سود احتمالی سفارش در هدف نهایی به حدود ۵۰۰ دلار برسد.
در این صورت، نسبت سود به زیان این سفارش حدود ۱ به ۲۰ خواهد بود.
این نسبت به معنی تضمین سود ۵۰۰ دلاری نیست. برای کسب چنین سودی، سفارش باید فعال شود، قیمت به سمت هدف حرکت کند و معامله پیش از رسیدن به هدف با حد ضرر یا خروج دستی بسته نشود. همچنین اجرای واقعی سفارش ممکن است تحت تأثیر اسپرد، اسلیپیج و شرایط نقدشوندگی قرار بگیرد.
جمعبندی مثال عددی
در این مثال فرضی، چهار سفارش داریم که هرکدام ۲۵ دلار ریسک دارند. اگر تمام سفارشها فعال شوند و قیمت به هدف مشترک برسد، نتیجه میتواند به شکل زیر باشد:
| سفارش | ریسک احتمالی | سود فرضی در هدف |
|---|---|---|
| سفارش اول | ۲۵ دلار | ۵۰ دلار |
| سفارش دوم | ۲۵ دلار | ۱۲۵ دلار |
| سفارش سوم | ۲۵ دلار | ۲۵۰ دلار |
| سفارش چهارم | ۲۵ دلار | ۵۰۰ دلار |
| مجموع | ۱۰۰ دلار | ۹۲۵ دلار |
در این مثال، مجموع ریسک برنامهریزیشده ۱۰۰ دلار و مجموع سود فرضی ۹۲۵ دلار است. این نتیجه از ترکیب چهار سفارش با نسبتهای سود به زیان متفاوت به دست آمده است.
بااینحال، اعداد بالا صرفاً یک سناریوی آموزشی هستند و نسبتهای واقعی باید بر اساس قیمت ورود، حد ضرر و هدف محاسبه شوند. در یک معامله واقعی ممکن است چنین فاصلههایی اصلاً وجود نداشته باشند یا قیمت پیش از فعال شدن تمام سفارشها برگردد.
نکته مهمتر اینکه این روش تضمین نمیکند نسبت سود به زیان کل معاملات همواره ۱ به ۹ یا بیشتر باشد. برای ارزیابی آن باید نتایج تمام معاملات، ازجمله معاملات ناموفق و سفارشهایی که فقط بخشی از آنها فعال میشوند، در نظر گرفته شوند.
چرا ورود عمیقتر به ناحیه میتواند سود بالقوه را افزایش دهد؟
یکی از دلایل استفاده از سفارشهای پلهای این است که معاملهگر ممکن است در یک ناحیه مشخص، چند نقطه ورود با فاصلههای متفاوت تا حد ضرر داشته باشد.
فرض کنید حد ضرر بالاتر از ناحیه عرضه قرار گرفته است. سفارش اول در نزدیکی ابتدای ناحیه فعال میشود و فاصله نسبتاً زیادی تا حد ضرر دارد. سفارش چهارم در انتهای ناحیه قرار گرفته و فاصله کمتری تا همان حد ضرر دارد.
اگر برای هر دو سفارش مقدار ریسک دلاری یکسانی در نظر گرفته شود، سفارش چهارم میتواند حجم بیشتری داشته باشد. در نتیجه، اگر قیمت از آن نقطه تا هدف نهایی حرکت کند، سود دلاری آن ممکن است بهمراتب بیشتر باشد.
اما این موضوع فقط یک مزیت بالقوه است. هرچه سفارشها به انتهای ناحیه نزدیکتر باشند، احتمال دارد قیمت اصلاً به آنها نرسد. همچنین ممکن است بازار با قدرت از ناحیه عبور کند و تمام سفارشها را به حد ضرر برساند.
بنابراین، معاملهگر نباید صرفاً به این دلیل که یک ورود نسبت سود به زیان بالاتری دارد، آن را بهترین ورود ممکن در نظر بگیرد. کیفیت ناحیه، احتمال واکنش قیمت، ساختار بازار و عملکرد تاریخی این نوع معاملات نیز اهمیت دارند.
نقطه ضعف اصلی استراتژی؛ ممکن است فقط سفارش اول فعال شود
یکی از مهمترین مواردی که در ارزیابی این روش باید در نظر گرفت، سناریویی است که قیمت فقط وارد بخش ابتدایی ناحیه میشود و سپس به سمت هدف حرکت میکند.
فرض کنید معاملهگر چهار سفارش فروش در یک ناحیه عرضه قرار داده است، اما قیمت تنها سفارش اول را فعال میکند و بلافاصله کاهش پیدا میکند. در این حالت، سه سفارش دیگر هیچگاه وارد معامله نمیشوند.
اگر سفارش اول با نسبت سود به زیان ۱ به ۲ بسته شود، معاملهگر تنها حدود ۵۰ دلار سود کسب میکند. درحالیکه اگر کل بودجه ریسک ۱۰۰ دلاری را به یک سفارش اختصاص داده بود و همان هدف را میگرفت، سود فرضی او میتوانست ۲۰۰ دلار باشد.
این تفاوت نشان میدهد که ورود پلهای همیشه نتیجه بهتری نسبت به ورود یکمرحلهای ایجاد نمیکند. گاهی اوقات، قیمت بدون نفوذ عمیق به ناحیه برمیگردد و بخش زیادی از ظرفیت سودآوری روش پلهای استفاده نمیشود.
از طرف دیگر، اگر قیمت وارد سه یا چهار لایه شود و سپس در جهت تحلیل حرکت کند، سفارشهای عمیقتر ممکن است سود بیشتری تولید کنند.
به همین دلیل، ارزیابی این روش باید بر اساس مجموعهای از معاملات انجام شود، نه فقط یک نمونه موفق.
اهمیت ژورنالنویسی در ارزیابی مدیریت پوزیشن
برای اینکه معاملهگر متوجه شود ورود پلهای واقعاً برای استراتژی او مفید است یا خیر، باید نتایج معاملات را بهصورت منظم ثبت کند.
بدون ژورنال معاملاتی، ممکن است چند معامله سودآور با نسبتهای بالا باعث شوند معاملهگر تصور کند روش جدید همیشه بهتر عمل میکند. در مقابل، چند معامله ناموفق نیز ممکن است او را به کنار گذاشتن زودهنگام یک روش قابل بررسی سوق دهند.
در ژورنال معاملاتی، بهتر است اطلاعات زیر ثبت شوند:
تاریخ و نماد معاملاتی
نوع ناحیه و دلیل انتخاب آن
قیمت ورود هر سفارش
فاصله هر سفارش تا حد ضرر
حجم هر سفارش و مقدار ریسک دلاری آن
تعداد سفارشهای فعالشده
نحوه خروج از هر سفارش
بیشترین سود تحققنیافته در طول معامله
سود یا زیان نهایی پس از کسر هزینهها
وضعیت روانی معاملهگر هنگام مدیریت پوزیشن
یکی از شاخصهای مهم، میانگین سود و زیان معاملات برحسب واحد ریسک یا R است. برای مثال، اگر بودجه ریسک یک معامله ۱۰۰ دلار باشد و معاملهگر ۲۰۰ دلار سود خالص کسب کند، نتیجه معامله برابر با مثبت ۲R خواهد بود؛ البته باید مشخص باشد که R بر اساس ریسک اولیه کل ایده معاملاتی تعریف شده است.
همچنین بهتر است معاملات بر اساس تعداد سفارشهای فعالشده دستهبندی شوند. برای مثال، نتایج معاملاتی که فقط سفارش اول در آنها فعال شده است، با معاملاتی که سه یا چهار سفارش فعال شدهاند، جداگانه بررسی شوند.
با این کار میتوان فهمید که سودآوری روش بیشتر از کدام سناریوها حاصل میشود و آیا سودهای معاملات عمیقتر، زیانها و فرصتهای ازدسترفته سایر معاملات را جبران میکنند یا خیر.
مدیریت پویای پوزیشن؛ مرحله بعد از ورود پلهای
تقسیم ریسک بین چند سفارش میتواند تنها نقطه شروع باشد. مرحله مهمتر زمانی آغاز میشود که قیمت وارد ناحیه شده و تعدادی از سفارشها فعال شدهاند.
در مدیریت ثابت، معاملهگر از ابتدا برای تمام سفارشها یک هدف مشخص تعیین میکند و بدون توجه به شرایط جدید بازار، همان برنامه را اجرا میکند. این روش سادهتر است و احتمال تصمیمگیری هیجانی را کاهش میدهد.
اما در مدیریت پویا، معاملهگر میتواند برای هر سفارش برنامه خروج متفاوتی داشته باشد. برای مثال، ممکن است بخشی از سود را در یک سطح مهم بازار ذخیره کند و بخشی دیگر را برای ادامه حرکت نگه دارد.
این روش به تحلیل دقیقتر و قوانین ازپیشتعریفشده نیاز دارد. اگر معاملهگر هنگام حرکت قیمت مرتباً تصمیم خود را تغییر دهد، ممکن است درگیر ترس، طمع یا امیدواری غیرمنطقی شود.
هدف از مدیریت پویا این نیست که هر معامله را تا دورترین هدف ممکن نگه داریم. هدف این است که بر اساس رفتار واقعی قیمت و برنامه معاملاتی، درباره خروج هر بخش از پوزیشن تصمیم بگیریم.
بستن سفارشها بر اساس سود و ریسک
فرض کنید هر چهار سفارش فعال شدهاند و قیمت در جهت تحلیل حرکت کرده است. در این مرحله، معاملهگر میتواند سود بالقوه هر سفارش و فاصله آن تا حد ضرر را بررسی کند.
ممکن است سفارش سوم در شرایط فعلی سود قابلتوجهی داشته باشد و با برگشت قیمت، بخش زیادی از سود آن از بین برود. در مقابل، سفارش چهارم ممکن است به دلیل نقطه ورود مناسبتر، ظرفیت ادامه حرکت بیشتری داشته باشد.
معاملهگر میتواند بر اساس قوانین خود، سفارش سوم را زودتر ببندد و سفارش چهارم را برای ادامه حرکت باز نگه دارد. در این حالت، بخشی از سود تحققیافته شده است، اما بخشی از موقعیت نیز برای استفاده از حرکت احتمالی بازار باقی میماند.
بااینحال، این تصمیم نباید فقط بر اساس مقدار سود شناور گرفته شود. احتمال برگشت قیمت، سطوح حمایت و مقاومت، ساختار بازار و برنامه خروج اولیه نیز باید در تصمیمگیری نقش داشته باشند.
خروج مرحلهای در سطوح مهم بازار
یکی از روشهای مدیریت پویای پوزیشن، خروج مرحلهای در سطوحی است که احتمال واکنش قیمت در آنها وجود دارد.
برای مثال، معاملهگر فروش ممکن است یک سطح حمایتی را بهعنوان هدف اولیه در نظر بگیرد. در این سطح میتواند بخشی از سفارشها را ببندد و باقیمانده را برای حرکت احتمالی تا حمایت بعدی نگه دارد.
اگر قیمت به سطح بعدی برسد، بخش دیگری از پوزیشن بسته میشود. در نهایت، اگر حرکت همچنان ادامه پیدا کند و شرایط بازار مناسب باشد، معاملهگر میتواند آخرین بخش را برای هدف دورتر نگه دارد.
این روش به معاملهگر اجازه میدهد هم بخشی از سود را ثبت کند و هم از احتمال ادامه حرکت بهره ببرد. البته هیچ تضمینی وجود ندارد که قیمت پس از رسیدن به یک سطح، حتماً به سطح بعدی نیز برسد.
چرا نباید تمام سفارشها را صرفاً روی یک نسبت ثابت بست؟
بستن تمام سفارشها روی یک نسبت سود به زیان ثابت، ساده و قابلاندازهگیری است. برای معاملهگران تازهکار، این سادگی میتواند مزیت مهمی باشد؛ زیرا از تصمیمگیریهای لحظهای و هیجانی جلوگیری میکند.
اما اگر معاملهگر از تجربه کافی برخوردار باشد و بتواند رفتار بازار را طبق یک برنامه مشخص ارزیابی کند، ممکن است خروج مرحلهای و مدیریت پویا را نیز بررسی کند.
برای مثال، میتوان بخشی از سفارشها را در هدف اولیه بست و باقیمانده را با توجه به سطوح بازار مدیریت کرد. در چنین شرایطی، معاملهگر باید از قبل بداند تحت چه شرایطی از معامله خارج میشود و چه زمانی دیگر نگه داشتن پوزیشن توجیه ندارد.
نکته کلیدی این است که مدیریت پویا نباید بهانهای برای نگه داشتن بیدلیل معاملات زیانده یا بستن زودهنگام معاملات سودده باشد. تمام تصمیمها باید بر اساس قواعد قابلتکرار و قابلآزمایش گرفته شوند.
چگونه ریسک کل را در ورود پلهای کنترل کنیم؟
در این استراتژی، کنترل ریسک اهمیت ویژهای دارد؛ زیرا معاملهگر چند سفارش را در یک ناحیه قرار میدهد و ممکن است همه آنها بهصورت همزمان فعال شوند.
فرض کنید موجودی حساب ۱۰ هزار دلار است و معاملهگر حداکثر ۱ درصد حساب، یعنی ۱۰۰ دلار، را برای یک ایده معاملاتی در نظر گرفته است. اگر چهار سفارش در این ایده قرار بگیرند، ریسک برنامهریزیشده هر سفارش میتواند ۲۵ دلار باشد.
در این حالت، مجموع ریسک اسمی چهار سفارش برابر با ۱۰۰ دلار است؛ نه اینکه هر سفارش ۱۰۰ دلار ریسک داشته باشد.
اشتباه رایج این است که معاملهگر برای هر سفارش بهطور مستقل ۱ درصد حساب ریسک میکند. اگر چهار سفارش فعال شوند، ریسک کل به ۴ درصد حساب میرسد. این موضوع با هدف تقسیم یک بودجه ریسک ثابت تفاوت دارد.
علاوه بر این، معاملهگر باید همبستگی موقعیتهای معاملاتی را نیز در نظر بگیرد. اگر چند معامله همزمان روی جفتارزهایی باز شوند که به یک عامل اقتصادی مشترک حساس هستند، ممکن است ریسک واقعی سبد معاملاتی بیشتر از چیزی باشد که در نگاه اول به نظر میرسد.
در نهایت، باید توجه داشت که مقدار زیان واقعی ممکن است در شرایطی مانند شکاف قیمتی، اسلیپیج شدید یا اختلال نقدشوندگی از ریسک محاسبهشده بیشتر شود. بنابراین، بودجه ریسک باید با در نظر گرفتن هزینهها و شرایط اجرای سفارش تعیین شود.
ارتباط حجم معامله با فاصله حد ضرر
یکی از اصول مهم در اجرای این روش، محاسبه درست حجم سفارش است.
اگر معاملهگر بخواهد مقدار ریسک دلاری را ثابت نگه دارد، حجم سفارش باید با توجه به فاصله ورود تا حد ضرر تعیین شود. بهطور کلی، هرچه فاصله حد ضرر بیشتر باشد، حجم مجاز برای یک مقدار ریسک ثابت کمتر میشود و هرچه فاصله حد ضرر کمتر باشد، حجم محاسباتی بزرگتر خواهد بود.
برای نمونه، فرض کنید معاملهگر میخواهد در هر سفارش حداکثر ۲۵ دلار ریسک کند. اگر فاصله ورود تا حد ضرر در سفارش اول دو برابر فاصله همان سفارش در یک موقعیت دیگر باشد، حجم سفارش اول باید تقریباً نصف حجم سفارش دوم باشد؛ البته در شرایطی که ارزش هر واحد حرکت قیمت در هر دو موقعیت یکسان باشد.
این محاسبه باید با مشخصات واقعی نماد معاملاتی انجام شود. ارزش پیپ، اندازه قرارداد، ارز پایه حساب و هزینههای معامله میتوانند بر حجم مناسب تأثیر بگذارند.
نکته مهم این است که حد ضرر نباید صرفاً برای بزرگتر کردن حجم معامله نزدیکتر شود. محل حد ضرر باید بر اساس ساختار بازار و نقطهای تعیین شود که سناریوی معاملاتی در آن بیاعتبار میشود. پس از تعیین حد ضرر، حجم باید متناسب با آن محاسبه شود.
روانشناسی ترید؛ چرا اجرای این روش دشوار است؟
از نظر تئوری، تقسیم ریسک بین چند سفارش و مدیریت مرحلهای پوزیشن ممکن است ساده به نظر برسد. اما در عمل، اجرای آن میتواند فشار روانی زیادی ایجاد کند؛ بهخصوص زمانی که سود شناور معامله به مقادیر قابلتوجهی میرسد.
فرض کنید یک معاملهگر با ریسک اولیه ۱۰۰ دلار وارد بازار شده و قیمت در جهت تحلیل حرکت کرده است. حالا سود شناور معامله به چند برابر ریسک اولیه رسیده است. در چنین شرایطی، معاملهگر ممکن است از ترس برگشت قیمت، تمام سفارشها را زودتر از برنامه ببندد.
در مقابل، ممکن است به دلیل طمع تصمیم بگیرد هیچ بخشی از پوزیشن را نبندد و منتظر سودهای بزرگتر بماند. اگر قیمت برگردد، امکان دارد بخش زیادی از سود شناور از بین برود.
هر دو رفتار میتوانند نتیجه اجرای یک برنامه نامنظم باشند. برای کاهش این مشکل، معاملهگر باید پیش از ورود مشخص کند چه مقدار از پوزیشن را در هر مرحله میبندد و تحت چه شرایطی اجازه ادامه حرکت را به باقیمانده سفارشها میدهد.
آیا این روش برای معاملهگران مبتدی مناسب است؟
این روش لزوماً برای همه معاملهگران مناسب نیست. افرادی که هنوز در تعیین حد ضرر، محاسبه حجم، کنترل هیجان و اجرای یک برنامه معاملاتی ثبات کافی ندارند، بهتر است ابتدا روی یک سیستم ساده و قابلاندازهگیری تمرکز کنند.
برای معاملهگر مبتدی، استفاده از یک سفارش با ریسک مشخص و هدف ازپیشتعیینشده میتواند فرصت مناسبی برای یادگیری اصول پایه مدیریت سرمایه فراهم کند. پس از کسب تجربه و ثبت نتایج کافی، میتوان روشهای پیچیدهتر مانند ورود چندمرحلهای و مدیریت پویا را در حساب آزمایشی بررسی کرد.
حتی معاملهگران باتجربه نیز نباید تصور کنند که تجربه چندساله بهتنهایی برای اجرای این روش کافی است. توانایی اجرای منظم قوانین، تحمل نوسانات سود شناور و پذیرش معاملات ناموفق، همگی باید بهصورت عملی ارزیابی شوند.
چگونه این روش را در بکتست و حساب آزمایشی بررسی کنیم؟
قبل از استفاده از این استراتژی در حساب واقعی، باید عملکرد آن را با دادههای گذشته و سپس در شرایط آزمایشی بررسی کرد.
در بکتست، معاملهگر باید قوانین ورود پلهای را بهصورت دقیق تعریف کند. برای مثال، مشخص کند سفارشها بر اساس چه معیارهایی در ناحیه قرار میگیرند، حد ضرر کجاست، هدف اولیه چگونه تعیین میشود و در چه شرایطی هر سفارش بسته خواهد شد.
سپس باید تمام نمونههای واجد شرایط بررسی شوند؛ نه فقط معاملاتی که نتیجه چشمگیری داشتهاند. اگر تنها نمونههای موفق انتخاب شوند، نتیجه بکتست قابلاعتماد نخواهد بود.
در ارزیابی عملکرد، بهتر است معیارهای زیر ثبت شوند:
نرخ برد معاملات
میانگین سود معاملات برحسب R
میانگین زیان معاملات برحسب R
بیشترین افت سرمایه
میانگین تعداد سفارشهای فعالشده
تعداد دفعاتی که فقط سفارش اول فعال شده است
تعداد دفعاتی که سه یا چهار سفارش فعال شدهاند
میزان سود و زیان پس از کسر هزینههای معاملاتی
تفاوت نتیجه مدیریت ثابت و مدیریت پویا
پس از بکتست، اجرای روش در حساب آزمایشی کمک میکند تا مشکلات مربوط به سفارشگذاری، اجرای حد ضرر و مدیریت روانی معاملات بهتر شناسایی شوند.
اگر نتایج در شرایط مختلف بازار قابلقبول بود، میتوان درباره استفاده محدود از آن در حساب واقعی تصمیم گرفت. حتی در آن مرحله نیز بهتر است ابتدا با ریسک پایین شروع شود و عملکرد واقعی بهصورت مستمر با نتایج آزمایشی مقایسه شود.
اشتباهات رایج در مدیریت پوزیشن با ورود پلهای
یکی از اشتباهات مهم، افزایش حجم سفارش بدون محاسبه دقیق ریسک است. نزدیک بودن نقطه ورود به حد ضرر به این معنا نیست که معاملهگر میتواند بدون محدودیت حجم را افزایش دهد. اگر فاصله حد ضرر بیشازحد کوچک انتخاب شود، نوسانات عادی بازار ممکن است معامله را از موقعیت خارج کنند.
اشتباه دیگر، قرار دادن سفارشهای متعدد بدون دلیل تحلیلی است. تعداد بیشتر سفارشها بهخودیخود کیفیت معامله را افزایش نمیدهد. هر سفارش باید جایگاه مشخصی در ساختار ناحیه داشته باشد و دلیل ورود آن قابل توضیح باشد.
برخی معاملهگران نیز پس از مشاهده چند معامله سودآور، ریسک کل را افزایش میدهند یا تصور میکنند که با این روش میتوانند همیشه نسبتهای سود به زیان بسیار بزرگ به دست آورند. چنین انتظاری واقعبینانه نیست؛ زیرا احتمال فعال شدن سفارشها، احتمال برگشت قیمت و کیفیت موقعیتهای معاملاتی در هر معامله متفاوت است.
همچنین نباید تمام تمرکز را بر سود بالقوه یک معامله قرار داد. معیار اصلی، نتیجه مجموعهای از معاملات در بلندمدت است. یک معامله با سود بسیار بالا نمیتواند بهتنهایی نشان دهد که یک استراتژی از نظر آماری سودآور است.
جمعبندی
مدیریت سرمایه در فارکس فقط به تعیین درصد ریسک محدود نمیشود. نحوه ورود به بازار، انتخاب حجم سفارش و تصمیمگیری درباره زمان خروج نیز میتوانند بر نتیجه نهایی تأثیر بگذارند.
در روش ورود پلهای، معاملهگر یک بودجه ریسک مشخص را بین چند سفارش تقسیم میکند و در صورت ورود قیمت به بخشهای عمیقتر ناحیه، از نقاط ورود متفاوت استفاده میکند. اگر فاصله ورود تا حد ضرر کمتر باشد و حجم متناسب با آن محاسبه شود، هر سفارش میتواند نسبت سود به زیان متفاوتی داشته باشد.
در کنار این روش، مدیریت پویای پوزیشن امکان میدهد بخشی از سود در سطوح مشخص ثبت شود و باقیمانده معامله برای حرکت احتمالی بازار باز بماند. بااینحال، این شیوه به قوانین روشن، تجربه کافی، ژورنالنویسی و ارزیابی آماری نیاز دارد.
مهمترین نکته این است که هیچ استراتژی مدیریت پوزیشنی نمیتواند سودآوری را تضمین کند. معاملهگر باید بهجای تمرکز بر بزرگترین سود ممکن در یک معامله، عملکرد بلندمدت سیستم، میزان افت سرمایه و ثبات اجرای قوانین را بررسی کند.
در نهایت، هنر معاملهگری فقط پیدا کردن موقعیت مناسب نیست؛ بلکه شامل مدیریت ریسک، کنترل هیجان و اجرای منظم برنامهای است که بتوان آن را در تعداد زیادی معامله تکرار و ارزیابی کرد.
سوالات متداول درباره مدیریت سرمایه و ورود پلهای در فارکس
مدیریت پوزیشن در فارکس چیست؟
مدیریت پوزیشن به مجموعه تصمیمهایی گفته میشود که معاملهگر برای اداره یک معامله میگیرد؛ ازجمله تعیین حجم، مدیریت حد ضرر، ذخیره سود، خروج مرحلهای و تصمیمگیری درباره نگه داشتن یا بستن باقیمانده موقعیت.
ورود پلهای با سفارش لیمیت چه کاربردی دارد؟
در ورود پلهای، چند سفارش در قیمتهای مختلف یک ناحیه قرار میگیرند تا معاملهگر بتواند از چند نقطه ورود استفاده کند. این روش ممکن است در صورت نفوذ قیمت به بخشهای عمیقتر ناحیه، نسبت سود به زیان بعضی سفارشها را افزایش دهد؛ اما تضمینی برای سودآوری بیشتر وجود ندارد.
چگونه ریسک را بین چهار سفارش تقسیم کنیم؟
اگر بودجه ریسک کل یک ایده معاملاتی ۱۰۰ دلار باشد، میتوان در یک مثال ساده برای هر یک از چهار سفارش ۲۵ دلار ریسک در نظر گرفت. حجم هر سفارش باید بر اساس فاصله ورود تا حد ضرر و مشخصات نماد محاسبه شود تا مجموع ریسک برنامهریزیشده از ۱۰۰ دلار بیشتر نشود.
آیا ورود پلهای همیشه بهتر از ورود با یک سفارش است؟
خیر. اگر قیمت فقط سفارش اول را فعال کند و سپس به هدف برسد، ممکن است سود روش پلهای کمتر از سود یک سفارش با کل بودجه ریسک باشد. مزیت احتمالی این روش بیشتر زمانی ظاهر میشود که قیمت به بخشهای عمیقتر ناحیه نفوذ کند و سپس در جهت تحلیل حرکت کند.
نسبت سود به زیان ۱ به ۲۰ یا بیشتر چگونه ایجاد میشود؟
اگر نقطه ورود به حد ضرر نزدیک باشد و فاصله تا هدف نسبتاً زیاد باشد، نسبت سود به زیان محاسباتی میتواند بالا برود. بااینحال، احتمال رسیدن قیمت به چنین هدفی، هزینههای معامله و احتمال فعال شدن حد ضرر باید در ارزیابی لحاظ شوند.
آیا باید تمام سفارشها را در یک نقطه ببندیم؟
این موضوع به برنامه معاملاتی بستگی دارد. معاملهگر میتواند برای تمام سفارشها هدف یکسان تعیین کند یا بخشی از موقعیت را در سطوح مختلف ببندد. مدیریت پویا تنها زمانی مفید است که قوانین خروج آن از قبل مشخص و با بکتست ارزیابی شده باشند.
آیا این روش برای معاملهگران مبتدی مناسب است؟
معمولاً بهتر است معاملهگران مبتدی ابتدا اصول محاسبه حجم، تعیین حد ضرر، کنترل ریسک و اجرای یک برنامه ساده را یاد بگیرند. پس از کسب تجربه و بررسی نتایج، میتوانند ورود پلهای و مدیریت پویا را ابتدا در حساب آزمایشی امتحان کنند.
چرا ژورنالنویسی در این روش اهمیت دارد؟
ژورنال معاملاتی نشان میدهد که سفارشهای پلهای در چه شرایطی فعال شدهاند، سود و زیان هر سناریو چقدر بوده و آیا سود معاملات موفق توانسته زیان و هزینه معاملات دیگر را جبران کند یا خیر. بدون ثبت دادهها، ارزیابی دقیق عملکرد روش دشوار خواهد بود.
آیا تقسیم ریسک بین چند سفارش، ریسک کل را کاهش میدهد؟
اگر مجموع ریسک سفارشها ثابت بماند، تقسیم یک بودجه ریسک به چند سفارش بهتنهایی ریسک کل را کاهش نمیدهد. این کار بیشتر نحوه توزیع ورودها را تغییر میدهد. کاهش ریسک زمانی رخ میدهد که بودجه ریسک کل واقعاً کمتر شود یا مدیریت موقعیت بر اساس قواعد معتبر، میزان زیان تحققیافته را محدود کند؛ آن هم بدون تضمین نتیجه در تمام شرایط بازار.
مهمترین نکته در اجرای مدیریت پویای پوزیشن چیست؟
مهمترین نکته، داشتن برنامه مشخص برای ورود، خروج و کنترل ریسک است. معاملهگر باید بداند چه زمانی بخشی از سود را ذخیره میکند، چه زمانی باقیمانده موقعیت را نگه میدارد و چه زمانی از معامله خارج میشود. تصمیمگیری بر اساس ترس یا طمع میتواند مزیت احتمالی این روش را از بین ببرد.
نظرات (0)